米ベッセント長官「リフレやめるべきだ」の波紋/「円安上等」と抵抗する高市経済顧問団
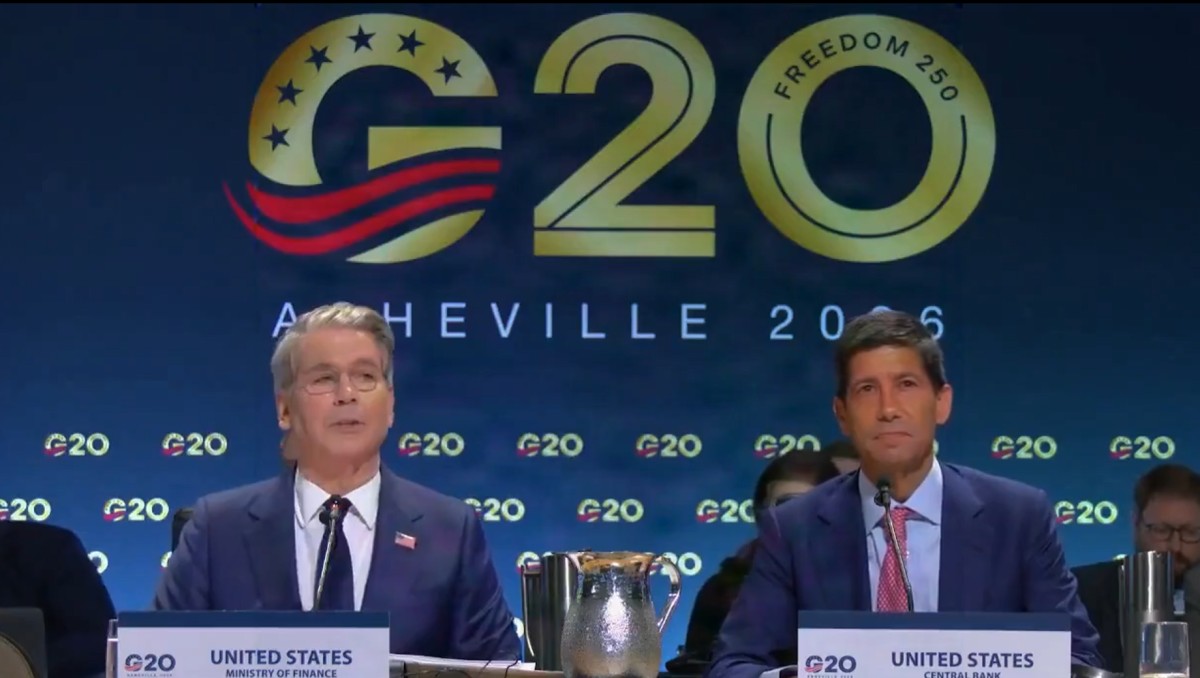
米国の「マクロ政策の司令塔」2トップ。アッシュビルでのG20財務相・中央銀行総裁会議で。左がベッセント財務長官、右がウォーシュ米FRB議長(ベッセント氏のXより)
この夏、財務省は15兆円超の介入資金をつぎ込んで、円買いドル売り介入に踏み切った。それでも円安の流れを止められなかった。それなのに米国政府が協調介入し、スコット・ベッセント米財務長官が「高市政権はリフレをやめるべきだ」と宣言してくれたことで、外国為替市場は大きく円高方向へと動き始めた。
一時は152円台まで円高が進んだ。長期金利も10年債で3%の大台を割り込んだ。9月初め、円ドル相場は一時1ドル=160円台まで円安が進んでいたし、国債の10年金利は30年ぶりの3%超になり、さらに上がる気配を漂わせていた。それを転換させたベッセント効果は絶大だった。
高市政権が発足する直前の昨年10月初めには、円ドルレートは147円だった。そこから13円以上の円安になった。10年金利は1.6%台だったから1.4%近く上昇した。円も国債も「暴落」と言っていいほどの大幅な下落だった。
これほどの事態になっても高市政権も日銀も危機意識が薄かった。最も強く危機感を抱いたのがベッセント長官だ。
米国当局が恐れたのは、日本の円安、長期金利上昇がいろんなルートを通じて、米国の長期金利の上昇に跳ね返ってくることだ。米国もまたトランプ政権によるバラマキ政策、対イラン戦争による歳出増で、財政赤字が空前の規模に膨らんでいた。米長期金利は上昇しているのに、このうえ日本発の金融危機でも起こされたら大変だと警戒したのだ。
「タカイチノミクスの時期だ」
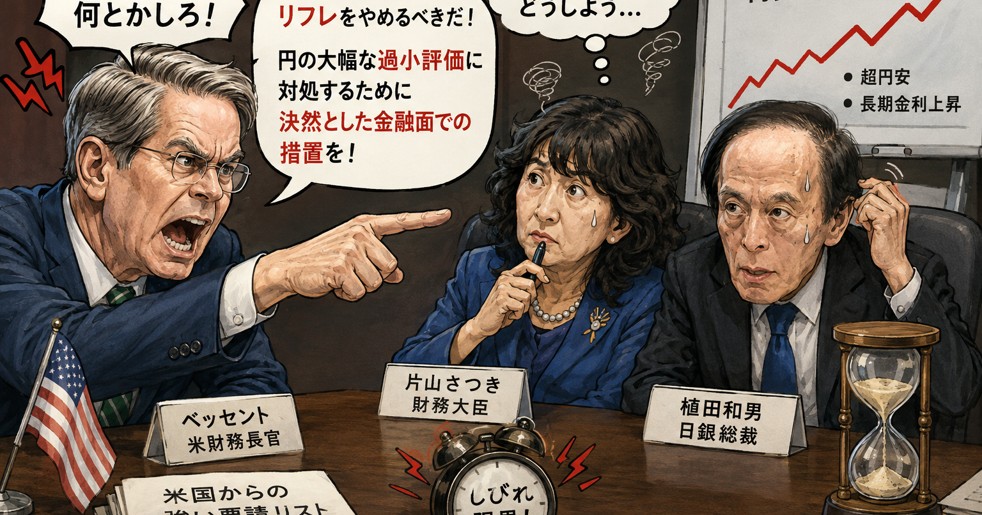
ベッセント氏の警告は、高市政権が発足した昨秋来、片山さつき財務相に会うたびに発せられてきたらしい。それがより激しくなったのは1月のダボス会議からだ。スイス・ダボスでの日米財務相会談では、日本国債の直近の価格下落(長期金利上昇)は「6シグマ」(ありえないほどの変動を指す市場用語)になっていると指摘し、警鐘を鳴らした。
また、5月の訪日時には、片山財務相との非公式の夕食会で2時間にわたって日本のマクロ政策への不満を述べた、と米ニューヨーク・タイムズが伝えている。
これもベッセント氏が意図的に発した日本側への警告と見るべきだろう。


読者限定の内容も逃しません。